绿色债券发行:从规模扩张到质量攻坚的进阶之路
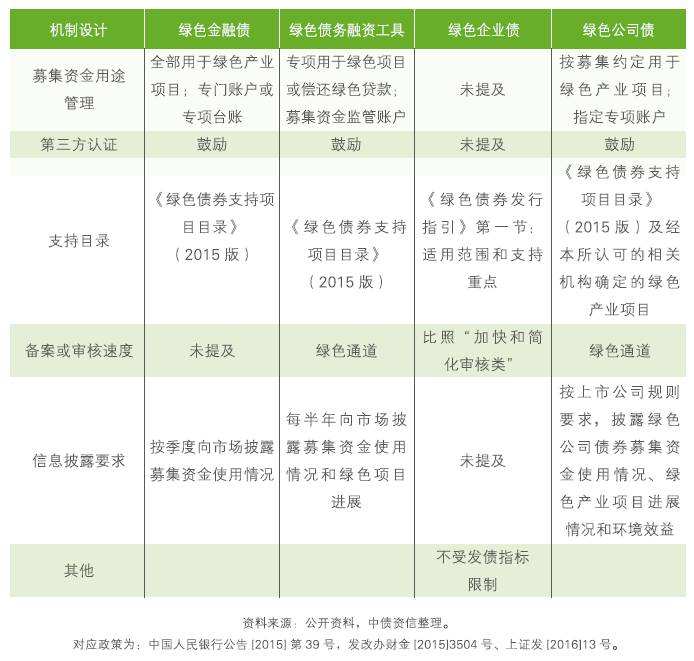
中国绿色债券市场在经历数年高速增长后,正站在一个微妙的转折点上。2023年境内绿色债券发行规模突破1.1万亿元,存量规模稳居全球前列,但增速较前两年明显放缓。这一变化并非市场遇冷,而是发行逻辑正在从"贴标即发"的粗放阶段,转向对资金用途、信息披露和第三方认证的实质性审视。对于发行人、承销商和投资者而言,理解这一转变的深层动因,比追逐发行数字本身更有价值。
发行规模背后的结构性变化
拆解近三年的发行数据,可以看到几个值得关注的信号。从券种结构看,绿色金融债仍是主力,但绿色公司债和绿色中期票据的占比在稳步提升,2023年两者合计占发行总量的四成以上,反映出非金融企业的参与度在加深。从发行主体看,国有企业依然占据主导地位,但民营企业在清洁能源装备制造、节能环保服务等领域的发行案例明显增多。
更关键的变化发生在资金投向上。早期绿色债券募集资金大量流向轨道交通、清洁能源等大型基础设施项目,单笔规模大、周期长。近两年,能效提升、污染防治、资源循环利用等细分领域的项目占比上升,项目颗粒度变小,对发行前的项目筛选和发行后的资金追踪提出了更高要求。以阳山县这类县域绿色项目为例,单个项目融资规模有限,往往需要打包组合才能达到发行门槛,这对绿色项目融资的方案设计能力构成了实际考验。
信息披露:从合规动作到定价变量
绿色债券信息披露的质量差异,正在成为影响发行成本和投资者认购意愿的显性因素。根据中国银行间市场交易商协会的评估数据,2023年绿色债务融资工具的信息披露完整度较上年有所提升,但仍有相当比例的发行人在募集说明书对环境效益的量化描述停留在定性层面,缺乏可验证的指标体系和测算依据。
这种模糊性带来的后果是直接的。在二级市场,信息披露充分的绿色债券往往能获得更低的发行利差和更高的超额认购倍数。部分机构投资者已将发行人的环境信息披露质量纳入内部信用评估框架,绿色债券评级不再仅看财务指标,环境效益的可测量性、资金管理的规范性都被纳入考量。对于拟发行绿色债券的企业而言,提前梳理项目环境效益的量化口径、建立募集资金专户管理制度,已不是可选项而是必答题。
承销与咨询环节的专业化分工
绿色债券发行的链条比普通债券更长,涉及绿色项目评估认证、募集资金用途设计、环境效益测算、存续期信息披露等多个专业环节。早期不少发行人将这些工作内部消化,结果往往是在审核环节反复补正材料,拉长发行周期。如今,绿色债券咨询和绿色债券承销的专业化分工趋势日益清晰。
- 发行前评估:第三方认证机构对绿色项目目录符合性、环境效益目标进行独立评估,出具认证意见。
- 方案设计:承销商协同咨询机构,根据项目现金流特征匹配债券期限结构,设计募集资金分账户管理方案。
- 存续期管理:建立环境效益跟踪测算机制,按监管要求定期披露资金使用和项目进展。
这一分工的价值在于降低信息不对称。投资者对绿色债券的"绿色纯度"存有疑虑时,专业机构的评估意见和持续督导记录提供了可追溯的决策依据。对于首次发行绿色债券的企业,引入有经验的咨询和承销团队,往往能将发行准备周期压缩三分之一以上。
县域绿色项目融资的现实路径
绿色债券市场向县域下沉是一个值得关注的趋势。以阳山县绿色债券的实践为例,县域绿色项目普遍面临单体规模小、现金流不稳定、增信资源有限等约束,直接发行信用债的难度较大。可行的路径包括:由省级平台或地市级城投企业统一发行绿色债券,募集资金以委托贷款或基金出资方式投向县域项目;或者将多个县域同类项目打包,形成规模效应后发行项目收益票据。
这类结构化安排对绿色项目融资方案的设计能力要求更高,需要在发行前明确资金流转路径、收益归集机制和风险隔离措施。从已有案例看,采用"统借统还"模式的县域绿色债券,其发行利率较同评级普通债券仍有10至20个基点的优势,说明市场对合规绿色资产的认可度是真实的。
发行人的行动清单
对于正在考虑绿色债券发行的企业,有几个务实建议。其一,先做项目筛查再做发行决策,对照《绿色债券支持项目目录》逐项比对,避免募集资金投向存疑导致审核受阻。其二,环境效益测算宜早不宜迟,提前与认证机构沟通指标选取和测算方法,减少后续调整。其三,存续期信息披露能力应纳入发行前的可行性评估,没有持续跟踪机制支撑的绿色债券,在监管检查和投资者关系维护中都会陷入被动。
绿色债券发行的竞争,正在从"谁能发"转向"谁发得规范、谁管得透明"。这一转变对市场长期健康发展是好事,对发行人而言,则意味着需要以更专业的姿态进入这个市场。